Krankenzusatzversicherung: Lücken der Kasse gezielt schließen
Sie bleiben gesetzlich versichert und stocken genau dort auf, wo Ihre Kasse aufhört. Ich vergleiche die Tarife von über 100 Versicherern.



Vier Gruppen, für die sich der Blick besonders lohnt
Die gesetzliche Krankenversicherung (GKV) bietet eine solide Grundversorgung, ist aber rechtlich auf das Maß des „Wirtschaftlichen und Zweckmäßigen“ beschränkt. Im Alltag und im Ernstfall entstehen dadurch erhebliche Versorgungslücken und hohe Zuzahlungen.
Als spezialisierter, freier Versicherungsmakler für Private Kranken- und Zusatzversicherungen schließe ich diese Lücken maßgeschneidert für Sie. Ich sichere Ihnen den Status eines Privatpatienten in genau den Bereichen, die Ihnen im Leben wichtig sind.
Sie behalten Ihre Kasse und ergänzen nur die Bereiche, in denen Ihnen Leistungen fehlen.
Gerade bei Kindern zahlen sich Zahn- und Kieferorthopädie-Tarife über Jahre hinweg aus.
Ohne Lohnfortzahlung entscheidet ein Krankentagegeld darüber, wie lange Sie ausfallen können.
Polizei, Feuerwehr, Zoll, Justiz und Bundeswehr sind im Dienst versorgt – Zahnersatz, Klinik-Komfort und die Zeit danach bleiben offen.
Finden Sie sich in Ihrer aktuellen Lebensphase wieder?
Bevor wir in die Details der einzelnen Tarife gehen: In jeder Lebensphase lohnen sich andere Bausteine – und manche Türen stehen nur für kurze Zeit offen.
Der junge Single / Berufsstarter
Hauptsache günstig, aber im Urlaub geschützt? Schließen Sie für wenige Euro die existenzielle Krankentagegeld-Lücke und sichern Sie sich für ein paar Cent die Auslandsreise-Zusatzversicherung. Je jünger Sie einsteigen, desto günstiger bleibt der Beitrag ein Leben lang.
Frischgebackene Eltern & Neugeborene
Für Neugeborene gibt es ein echtes rechtliches Privileg: Ist ein Elternteil bereits zusatzversichert, kann das Baby in den ersten zwei Monaten nach der Geburt ohne jegliche Gesundheitsprüfung in denselben Tarif nachversichert werden – selbst bei gesundheitlichen Einschränkungen ab Geburt.
Die junge Familie
Hier stehen die Kinder im Fokus. Eine Zahnzusatzversicherung, die frühzeitig hochwertige Kieferorthopädie abdeckt, spart später mehrere tausend Euro Eigenanteil. Eine stationäre Zusatzversicherung sichert zusätzlich das kostenlose „Rooming-In“ – damit Sie im Ernstfall ohne Zusatzkosten im Zimmer Ihres Kindes übernachten können.
Die Generation 45+
Jetzt geht es um Lebensqualität und den Schutz Ihres Vermögens. Eine Krankenhauszusatzversicherung sichert die Behandlung durch den Top-Spezialisten im Einbettzimmer. Gleichzeitig ist jetzt das perfekte Timing für ein Pflegetagegeld – bevor die ersten chronischen Diagnosen den Einstieg erschweren.
Sieben Zusatzversicherungen – einzeln oder kombiniert
Jede Kachel zeigt Ihnen auf Klick den typischen Schadenfall, die Abrechnung mit und ohne Zusatzschutz und den realistischen Monatsbeitrag.
Zahnzusatzversicherung
Übernimmt Behandlungen beim Zahnarzt, die Ihre Kasse nicht oder nur zu einem kleinen Teil zahlt: professionelle Zahnreinigung, hochwertige Füllungen, Inlays sowie Kronen, Brücken und Implantate.
ab ca. 8 € / MonatDie Angst vor der Zahnarzt-Rechnung. Viele Menschen schieben wichtige Behandlungen monatelang vor sich her, weil sie die immensen Kosten fürchten. Wer keine Ersparnisse hat, muss im schlimmsten Fall mit einer billigen Standard-Lösung leben oder einen teuren Kredit aufnehmen.
Ein Zahnimplantat kostet 3.500 €. Die GKV übernimmt mit gut geführtem Bonusheft ca. 600 €.
Sie zahlen 2.900 € sofort aus eigener Tasche.
Ihr Eigenanteil schrumpft auf gerade einmal 350 € (bei 90 % Erstattung).
- Kinder & Jugendliche (inkl. Zahnspangen-Schutz): ca. 8 bis 18 € / Monat – Gegenwert von einem Kinoticket im Monat, um später nicht auf 5.000 € Kieferorthopädie-Kosten sitzenzubleiben.
- Erwachsene (20 bis 30 Jahre): ca. 10 bis 20 € / Monat – Gegenwert von einer einzigen Tasse Kaffee pro Woche.
- Erwachsene (ab 40/50 Jahre): ca. 25 bis 50 € / Monat – entspricht dem Monatsbeitrag für ein normales Fitnessstudio.
Krankenhauszusatzversicherung (stationär)
Hebt den Standard der gesetzlichen Kasse im Krankenhaus auf das Niveau eines Privatpatienten: medizinische Spitzenversorgung, Chefarztbehandlung und maximaler Komfort im Zimmer.
ab ca. 12 € / MonatAusgeliefertsein im Massenbetrieb. Wer gesetzlich versichert ist, teilt sich oft ein unruhiges Mehrbettzimmer mit schnarchenden oder schwerkranken Patienten und wird vom gerade diensthabenden, übermüdeten Assistenzarzt operiert. Man fühlt sich wie eine Nummer im System.
Nach einer schweren Diagnose wünschen Sie sich die Operation durch den Chefarzt und die Ruhe im Einbettzimmer. Bei einem 10-tägigen Aufenthalt belaufen sich diese Wahlleistungen auf ca. 1.800 €. Die GKV übernimmt hiervon nichts.
Standard-Mehrbettzimmer und 1.800 € Zuzahlung für die Chefarzt-Behandlung.
Absolute Privatsphäre im Einbettzimmer bei 0 € Zuzahlung (100 % Übernahme).
- Junge Erwachsene (bis 30 Jahre): ca. 12 bis 25 € / Monat – schon für den Gegenwert von einem Coffee-to-go pro Woche werden Sie beim Chefarzt zum Privatpatienten.
- Erwachsene (ab 40/50 Jahre): ca. 30 bis 55 € / Monat – umgerechnet ein nettes Abendessen zu zweit, einmal im Monat.
Ambulante Zusatzversicherung
Erweitert Ihren Schutz außerhalb des Krankenhauses: Sehhilfen, alternative Heilmethoden wie Naturheilkunde oder Osteopathie und zusätzliche Vorsorgeuntersuchungen.
ab ca. 10 € / MonatDie verweigerte Wunsch-Behandlung. Chronische Schmerzen oder Sehschwächen schränken die Lebensqualität massiv ein, doch die GKV streicht immer mehr Leistungen. Wer sanfte Medizin oder eine moderne Brille möchte, finanziert alles selbst – oder leidet weiter.
Eine neue Gleitsichtbrille kostet 800 € (GKV-Anteil: 0 €), die anschließende Schmerztherapie beim Heilpraktiker weitere 120 €.
Sie zahlen 920 € komplett selbst vom Ersparten.
Die Versicherung zahlt das Brillenguthaben aus und erstattet bis zu 80 % der Heilpraktikerkosten – Ihr Eigenanteil wird verschwindend klein.
- Je nach Alter und gewünschtem Budget: ca. 10 bis 25 € / Monat – für den Gegenwert einer einfachen Pizza beim Italiener sichern Sie sich das Budget für Brille und Heilpraktiker.
Pflegezusatzversicherung (Pflegetagegeld)
Die gesetzliche Pflegekasse deckt die Kosten im Pflegefall nicht komplett. Diese Versicherung zahlt im Ernstfall einen monatlichen Geldbetrag aus – bei Pflege zu Hause genauso wie im Heim.
ab ca. 15 € / MonatDer Verlust des Lebenswerks und die Last für die Kinder. Es ist die größte Angst im Alter: pflegebedürftig zu werden und das mühsam abbezahlte Eigenheim zu verlieren, weil das gesamte private Vermögen für die Heimkosten aufgebraucht werden muss. Noch schwerer wiegt das Gefühl, den eigenen Kindern finanziell zur Last zu fallen, wenn das Sozialamt deren Einkommen prüft.
Ein vollstationärer Heimplatz kostet im Schnitt ca. 5.219 € pro Monat. Die gesetzliche Pflegekasse übernimmt im Pflegegrad 4 exakt 1.855 €. Es verbleibt ein Eigenanteil von 3.364 €. Zieht man eine ordentliche Rente von 1.864 € ab, bleibt eine monatliche Finanzlücke von exakt 1.500 €.
1.500 € ungedeckte Lücke – jeden Monat. Zwangsläufig folgen der Verkauf des Eigenheims und der komplette Vermögensverzehr.
0 € ungedeckte Lücke. Ein Pflegetagegeld von 50 €/Tag zahlt die 1.500 € voll aus – Ihr Haus und Ihr Erbe bleiben geschützt.
- Einstieg mit 30 Jahren: ca. 15 bis 25 € / Monat – Gegenwert von zwei Streaming-Abos, um Ihre pflegerische Zukunft frühzeitig einzufrieren.
- Einstieg mit 50 Jahren: ca. 45 bis 65 € / Monat – entspricht den Kosten für eine einzige Tankfüllung im Monat.
Krankentagegeldversicherung
Schützt Angestellte und Selbstständige vor dem finanziellen Einbruch bei lang anhaltender Krankheit. Sie gleicht die Differenz zwischen Ihrem Nettoeinkommen und dem deutlich niedrigeren gesetzlichen Krankengeld aus.
ab ca. 8 € / MonatDie nackte Existenzangst. Wer schwer erkrankt – etwa durch einen Unfall oder Burnout –, braucht Ruhe. Doch nach sechs Wochen stürzt das Einkommen ab, während Miete, Immobilienkredit und Lebenshaltungskosten zu 100 % weiterlaufen. Der finanzielle Druck kommt genau dann, wenn man die Kraft zum Genesen bräuchte.
Ein Angestellter mit 3.000 € netto fällt wegen eines Burnouts oder Unfalls sechs Monate aus. Ab der 7. Woche zahlt die GKV nur noch ca. 2.300 € Krankengeld.
700 € Minus jeden Monat auf dem Konto – Fixkosten wie Miete oder Kredite lassen sich oft nicht mehr bedienen.
0 € Einkommensverlust. Das private Krankentagegeld schließt die 700-€-Lücke ab dem 43. Tag vollautomatisch – Sie genesen ohne finanziellen Druck.
- Je nach Absicherungshöhe (z. B. 20 € am Tag): ca. 8 bis 20 € / Monat – umgerechnet kostet dieser Existenzschutz nicht mehr als ein einziges Monats-Abo für eine App.
Auslandsreise-Krankenversicherung
Übernimmt medizinische Notfälle, Arztbesuche und Medikamente, wenn Sie im Urlaub oder auf Reisen im Ausland sind – inklusive Rücktransport nach Deutschland.
ab ca. 10 € / JahrGestrandet im Ausland. Ein medizinischer Notfall im Urlaub ist ein Albtraum: Ohne den richtigen Schutz verweigern ausländische Privatkliniken oft die Behandlung, oder man bleibt auf fünfstelligen Kosten für den Rücktransport sitzen. Außerhalb Europas hilft die GKV überhaupt nicht.
Ein komplizierter Bruch im Urlaub macht einen medizinischen Rücktransport im Ambulanzflugzeug nach Deutschland notwendig. Kostenpunkt: 25.000 €.
Sie bleiben auf den 25.000 € Transportkosten komplett sitzen.
Die Versicherung übernimmt 100 % der Heil- und Rücktransportkosten weltweit – Sie zahlen 0 €.
- Einzelperson: ca. 10 bis 15 € pro Jahr (nicht pro Monat!) – für ein ganzes Jahr weniger als zwei Kugeln Eis mit Sahne an der Strandpromenade.
- Familien-Jahresschutz: ca. 25 bis 35 € pro Jahr – der Preis einer einzigen Familien-Pizza im Urlaub, für weltweiten Schutz.
Smarte Kombitarife – ohne Gesundheitsfragen
Sie haben Vorerkrankungen, nehmen regelmäßig Medikamente oder wurden bereits abgelehnt? Moderne All-in-One-Pakete bündeln Zahnreinigung, Zahnersatz, Brillen, Medikamenten-Zuzahlungen und Naturheilkunde in einem Vertrag – komplett ohne eine einzige Gesundheitsfrage.
ab ca. 2,90 € / MonatDas Gefühl, „unversicherbar“ zu sein. Viele Menschen haben Angst vor langen Gesundheitsprüfungen oder schämen sich wegen früherer Ablehnungen. Sie denken, sie müssten die Kosten für Zähne, Brillen oder Apotheken-Rezepte für immer komplett allein tragen.
Ein Kunde mit chronischem Bluthochdruck oder Diabetes sucht eine Zahnzusatz- oder ambulante Versicherung, scheitert aber an den strengen Fragen der klassischen Anträge.
Der klassische Weg über Vergleichsportale: Sie füllen seitenlange Gesundheitsfragen aus, riskieren eine Ablehnung im System oder zahlen immense Risiko-Aufschläge.
Der Spezialisten-Weg über uns: Wir nutzen Kombitarife, die auf eine Gesundheitsprüfung verzichten. Ihre Vorerkrankungen spielen für die Aufnahme keine Rolle – Sie sind ab Tag eins dabei.
- Beitrags-Richtwert: für Kinder und Erwachsene oft schon ab ca. 2,90 € bis 15 € im Monat.
- Wichtiger Hinweis: Zum Schutz der Gemeinschaft gilt auch hier: bereits geplante oder laufende Behandlungen sind nicht versichert. In den ersten Jahren gilt eine faire Begrenzung der Höchstsätze (Zahnstaffel), die danach komplett entfällt.
Der Kreuzbandriss von Michael
Ein 34-jähriger Angestellter erleidet eine schwere Knieverletzung, eine Operation im Krankenhaus ist unumgänglich. Sein Beitrag für die stationäre Zusatzversicherung: ca. 18 € im Monat.
Unterbringung im unruhigen Mehrbettzimmer, Operation durch den gerade diensthabenden Assistenzarzt im nächstgelegenen Standard-Krankenhaus.
Freie Wahl einer renommierten Spezialklinik für Sportverletzungen, Operation durch den führenden Chefarzt, Regeneration im ruhigen Zweibettzimmer.
Die Zusatzversicherung übernimmt die Wahlleistungskosten von 1.200 € zu 100 %. Der Patient ist schnell wieder fit und geht mit 0 € Zuzahlung nach Hause.
Absicherung ab dem Babyalter
„Aus meiner täglichen Erfahrung als PKV-Spezialist zeigt sich: Neben Senioren nehmen vor allem Babys und Kleinkinder das medizinische System im Alltag am häufigsten in Anspruch. Ob die ständigen Infekte im Kindergarten, der Sturz vom Klettergerüst oder die spätere Zahnspange – der Kalender junger Familien ist voll mit Arztterminen.
Gleichzeitig nutzen Eltern hier ein enormes wirtschaftliches Privileg: Da die Krankenakten von Säuglingen noch vollkommen sauber sind, steigen Sie zu den absolut niedrigsten Beiträgen des gesamten Marktes ein:
- Zahn- & Ambulant-Schutz (z. B. Brille, Heilpraktiker): Einstieg oft schon ab gerade einmal 2,90 € im Monat.
- Stationärer Premium-Schutz (Chefarzt & Einbettzimmer): für Kinder meist schon für unter 10 € im Monat zu haben.
Es lohnt sich ab Tag eins: Sie sichern Ihrem Kind für den Gegenwert von wenigen Euro im Monat den lebenslangen Zugang zu Spezialkliniken, sanfter Naturheilkunde und erstklassigem Zahnersatz. Warten Sie nicht, bis die ersten Diagnosen im U-Heft stehen – sichern Sie die Gesundheit Ihres Kindes, solange die Einstiegshürden und die Beiträge winzig sind.“
Was kostet eine Zahnzusatzversicherung?
Unverbindliche Modellrechnung – konkrete Tarife und Leistungen vergleiche ich gerne persönlich mit Ihnen.
Was ein anonymes Vergleichsportal Ihnen nicht bieten kann
Ein Online-Portal spuckt Ihnen hunderte Tarife aus – lässt Sie im Ernstfall bei der Schadenabwicklung aber oft allein mit der Versicherung im Regen stehen. Als freier Versicherungsmakler bin ich Ihr persönlicher Ansprechpartner und vertrete ausschließlich Ihre Interessen gegenüber den Gesellschaften.
Lehnt eine Gesellschaft eine Leistung ab oder hat Rückfragen zu einer Rechnung, bin ich an Ihrer Seite: Ich prüfe die Ablehnung fachlich, übersetze das „Versicherungs-Deutsch“ und zeige Ihnen, wie sich der Fehler beheben lässt.
Während große Portale Anträge vollautomatisch durchjagen, prüfe ich Ihre Situation im Vorfeld komplett anonymisiert bei den Gesellschaften. Ihr guter Name bleibt geschützt, Sie gehen kein Risiko ein.
Keine komplizierten Fachbegriffe, sondern verständliche Erklärungen. Ich nehme mir die Zeit, Licht ins Dunkel zu bringen – ohne Zeitdruck und ohne Verkaufsphrasen.
Die größte Sorge vieler Kunden: dass Tarife im Alter unbezahlbar werden. Ich zeige transparent, welche Tarife mit Altersrückstellungen kalkuliert sind, und bevorzuge Versicherungsvereine auf Gegenseitigkeit (VVaG) statt gewinnorientierter Aktiengesellschaften.
Viele exzellente Tarife zahlen eine Beitragsrückerstattung: Wer ein Jahr lang keine Rechnungen einreicht (Vorsorge oft ausgenommen), bekommt bis zu drei Monatsbeiträge in bar zurück. Das Geld ist also nicht einfach „weg“.
Drei typische Irrtümer
„Ich bin schon zu alt oder wegen Vorerkrankungen unversicherbar.“
Falsch. Selbst für Senioren oder Personen mit medizinischer Vorgeschichte gibt es hervorragende Tarife im Zahn- und Krankenhausbereich, oft mit stark vereinfachter Prüfung. Im Pflegebereich bietet die staatlich geförderte „Pflege-Bahr“ sogar eine garantierte Aufnahme ganz ohne Gesundheitsfragen.
„Die zahlen im Ernstfall doch eh nicht.“
Nicht mit uns. Ich wähle ausschließlich Tarife von Anbietern mit überdurchschnittlich hohen Leistungsquoten und Top-Bewertungen unabhängiger Testinstitute aus.
„Das ist mir zu teuer.“
Die Realität zeigt: Top-Absicherungen gibt es oft schon für den Gegenwert von wenigen Tassen Kaffee im Monat oder einer Tankfüllung. Die Kosten im Ernstfall ohne Versicherung sind dagegen existenzbedrohend.
Warum „Warten“ bares Geld kostet
Das größte Risiko bei einer Zusatzversicherung ist nicht der Beitrag, sondern das falsche Timing. Viele Menschen melden sich erst, wenn der Zahn bereits schmerzt oder der Arzt eine Untersuchung vorgeschlagen hat. Das Problem: Laufende oder bereits geplante Behandlungen sind bei fast allen Versicherungen vom Schutz ausgeschlossen.
- Der optimale Zeitpunkt ist jetzt: Die privaten Gesellschaften versichern ausschließlich die Zukunft. Solange Sie gesund sind, haben Sie die freie Auswahl aus den besten Tarifen am Markt.
- Sichern Sie sich Ihr Eintrittsalter: Je jünger Sie bei Abschluss sind, desto günstiger sind die Beiträge – und zwar für die gesamte Vertragslaufzeit.
In 3 einfachen Schritten zu Ihrem Wunschtarif
Kein Papierkram, kein Zeitdruck – und auf Wunsch bleibt Ihre Anfrage bei den Gesellschaften völlig anonym.
- Anfrage absenden: Sie füllen in weniger als 2 Minuten das kurze Formular aus und verraten mir, welcher Bereich Ihnen wichtig ist.
- Individueller Abgleich: Ich filtere den Markt nach Ihren Vorgaben und prüfe im Hintergrund – auf Wunsch völlig anonym –, welche Gesellschaften die besten Bedingungen für Sie bieten.
- Ihre Entscheidung: Sie erhalten einen übersichtlichen, verständlichen Vergleich. Ohne Zeitdruck oder nervige Anrufe entscheiden Sie ganz entspannt, was für Sie passt.
„Ich bin nur Ihnen verpflichtet.“
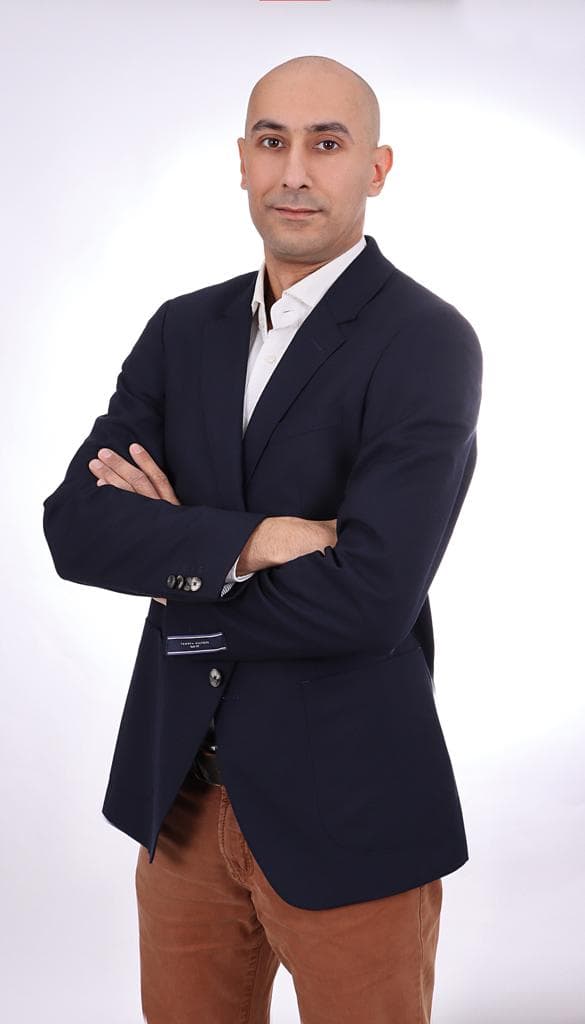
„Hallo, ich bin Mohamed Aberkane. Als freier Versicherungsmakler und ausgewiesener PKV-Spezialist sehe ich meine Aufgabe nicht darin, Ihnen irgendetwas zu verkaufen. Mein tägliches Handwerk ist die private Kranken- und Zusatzversicherung. Daher weiß ich genau, welche Bedingungen im Kleingedruckten wirklich halten, was sie versprechen.
Ich habe mich bewusst gegen die Arbeit für eine einzelne Versicherung entschieden, weil ich nur Ihnen verpflichtet sein möchte – nicht den Umsatzzielen eines Großkonzerns. Wenn wir zusammenarbeiten, unterhalten wir uns auf Augenhöhe, ohne Fachchinesisch. Ich nehme mir die Zeit, die Sie brauchen. Und wenn unterm Strich ein Tarif für Sie keinen Sinn ergibt, dann sage ich Ihnen das auch ganz offen.“
Oder lohnt sich für Sie der komplette Wechsel?
Für Selbstständige, Beamte und Angestellte über der Einkommensgrenze ist die Vollversicherung oft die bessere Rechnung.
Der Basisschutz für alles außerhalb der Gesundheit.
Privathaftpflicht, Hausrat und Rechtsschutz decken die Schäden ab, die einen Haushalt finanziell am härtesten treffen.
Was passiert, wenn Sie länger ausfallen?
Krankentagegeld überbrückt die ersten Wochen. Berufsunfähigkeitsschutz und Altersvorsorge sichern die Jahre danach.
Welcher Zusatzschutz lohnt sich für Sie wirklich?
Ich sage Ihnen ehrlich, welche Bausteine sich rechnen – und welche Sie sich sparen können.