Ihre Arbeitskraft rechtzeitig absichern
Ich zeige Ihnen, wie Sie Einkommen, Familie und Ruhestand solide absichern.



Was zur Vorsorge gehört
Vom Einkommen über die Familie bis zur rechtlichen Vorsorge: Hier sehen Sie, was der Staat tatsächlich leistet, wo die Lücke entsteht und welcher Baustein sie schließt.
Ihr Einkommen & Ihre Existenz schützen
Sichern Sie privat mindestens 75 % bis 80 % des aktuellen Nettoeinkommens ab.
Der Staat zahlt keine echte Berufsunfähigkeitsrente mehr. Sie erhalten nur die gesetzliche Erwerbsminderungsrente nach verbleibenden Arbeitsstunden:
- Teilweise Erwerbsminderung (3 bis unter 6 Std.): Nur ca. 18 % des letzten Bruttogehalts als staatliche Hilfe (im Schnitt ca. 500 bis 600 €).
- Volle Erwerbsminderung (unter 3 Std.): Im Schnitt nur ca. 38 % des letzten Bruttogehalts (ca. 1.050 € im Monat).
- Die Verweisungs-Falle: Können Sie theoretisch noch 6 Stunden am Tag irgendeinen leichten Job machen? Dann bekommen Sie vom Staat 0 Euro – völlig egal, was Sie vorher studiert oder verdient haben.
Ein Programmierer (Netto: 3.000 €) kann wegen Burnout nicht mehr an den PC. Die Rentenversicherung verweist ihn auf 6 Stunden leichte Sortierarbeiten. Er bekommt 0 Euro vom Staat und steht vor dem Ruin.
Seine private BU verzichtet auf diese Verweisung. Sie prüft nur seinen echten Job und zahlt die vereinbarten 2.500 Euro Rente im Monat.
Der Staat unterscheidet knallhart nach der Ursache und Ihrem Beamtenstatus:
- Die Dienstunfall-Ausnahme: Nur wenn Sie einen echten, anerkannten Dienstunfall erleiden (z. B. im Dienst oder auf dem direkten Dienstweg), zahlt der Staat ein erhöhtes Unfallruhegehalt ohne Wartezeit. Aber Achtung: Über 80 % der Dienstunfähigkeiten entstehen durch Krankheiten (wie Burnout, Krebs oder Rückenleiden) – und hierfür gibt es keinen Dienstunfall-Schutz!
- Beamte auf Widerruf / Probe & die 5-Jahres-Wartezeit: Haben Sie den Status „Beamter auf Lebenszeit“ noch nicht erreicht oder die allgemeine 5-jährige Wartezeit (Mindestdienstzeit) noch nicht erfüllt, werden Sie bei einer krankheitsbedingten Dienstunfähigkeit in der Regel ohne jegliches Ruhegehalt entlassen. Sie erhalten vom Dienstherrn 0 Euro und werden in der gesetzlichen Rentenversicherung minimal nachversichert.
- Beamte auf Lebenszeit (nach 5 Jahren): Bei krankheitsbedingter Dienstunfähigkeit erhalten Sie zwar ein Ruhegehalt, doch dieses ist eine herbe Enttäuschung. Sie erhalten oft nur die minimale Basisversorgung von rund 35 % bis 50 % Ihres letzten Gehalts. Ihnen fehlen jeden Monat ganz schnell 600 € bis über 1.200 € Nettoeinkommen im Vergleich zum aktiven Dienst.
Ein Polizist (verbeamtet auf Lebenszeit, Netto: 3.500 €) entwickelt ein schweres Burnout oder ein chronisches Rückenleiden. Da es kein Dienstunfall war, greift das erhöhte Unfallruhegehalt nicht. Er wird wegen allgemeiner Dienstunfähigkeit in den Ruhestand versetzt und erhält nur die Mindestversorgung: Auf seinem Konto landen plötzlich nur noch rund 1.700 € netto. Trotz seines sicheren Status fehlen ihm 1.800 € zum Leben.
Seine private DU-Versicherung mit echter Dienstunfähigkeitsklausel greift sofort und zahlt ihm die vereinbarte Zusatz-Rente von 1.800 € im Monat. Seine Existenz ist perfekt gesichert, egal ob Unfall oder Krankheit.
Das gesetzliche Krankengeld beträgt maximal 70 % des Bruttoeinkommens. Wer gut verdient, verliert ab der 7. Woche ganz schnell 500 € bis über 1.000 € Nettoeinkommen im Monat.
Ein Projektleiter (Netto: 3.500 €) fällt wegen eines Unfalls 4 Monate aus. Ab der 7. Woche erhält er nur noch ca. 2.600 € Krankengeld. Ihm fehlen jeden Monat ca. 900 € Netto.
Seine KTG überweist ihm ab dem 43. Tag täglich 30 Euro (900 Euro im Monat). Er behält seine gewohnten 3.500 €.
Rund 75 % aller Unfälle passieren in der Freizeit, beim Sport oder im Haushalt. Hier zahlt der Staat über die gesetzliche Unfallversicherung keinen einzigen Cent.
Sie stürzen beim privaten Skifahren oder Fensterputzen so unglücklich, dass Ihr Bein dauerhaft geschädigt bleibt. Ein barrierefreier Umbau des Hauses kostet auf einen Schlag 35.000 Euro.
Die Unfallversicherung überweist die vereinbarte Summe direkt aufs Konto, um den Umbau sofort zu bezahlen.
Für Handwerker oder Pflegekräfte ist eine BU oft unbezahlbar. Eine GFV sichert die körperliche Leistungsfähigkeit oft um 40 % bis 60 % günstiger ab.
Ein Kfz-Mechaniker kann wegen Gelenkschmerzen kein Werkzeug mehr greifen. Da er im Büro noch Autoteile verkaufen könnte, zahlt eine normale BU oft nicht.
Die GFV prüft nur den Körper. Weil das Greifen unmöglich ist, zahlt sie sofort die monatliche Rente von 2.000 €.
Jährlich erkranken in Deutschland rund 500.000 Menschen neu an Krebs. Viele überstehen die Krankheit, stehen danach aber vor massiven finanziellen Problemen durch Verdienstausfälle.
Ein selbstständiger IT-Berater bekommt die Diagnose Krebs und kann monatelang keine Kunden betreuen, während seine Fixkosten weiterlaufen.
Die Versicherung überweist ihm sofort nach dem Befund 100.000 €, sodass er sich ohne finanziellen Druck auf die Heilung konzentrieren kann.
Ein medizinischer Rücktransport im Ambulanzflugzeug (z. B. aus den USA oder Thailand) kostet ganz schnell zwischen 40.000 € und über 100.000 €. Die gesetzliche Kasse darf diese Kosten gesetzlich überhaupt nicht übernehmen. Eine Jahresversicherung sichert dieses Risiko oft schon für unter 15 Euro im Jahr ab.
Während eines Urlaubs in Ägypten erleidet ein Reisender eine schwere Blinddarmentzündung. Die Kosten für OP und Rückflug belaufen sich auf 24.500 Euro. Da die gesetzliche Kasse im außereuropäischen Ausland nichts zahlt, fordert die Klinik das Geld direkt vom Patienten.
Dank seiner privaten Auslandskrankenversicherung muss er keinen Cent selbst bezahlen. Die Versicherung regelt die Kosten direkt mit dem Krankenhaus vor Ort.
Je kurzfristiger Sie absagen, desto höher sind die Gebühren. 24 bis 48 Stunden vor Abflug fordern Hotels und Airlines oft 85 % bis 100 % des Reisepreises. Bei einem Familienurlaub für 4.000 Euro sind das schnell mal 3.500 Euro Verlust ohne Gegenwert.
Eine Familie bucht eine Fernreise für 5.000 Euro. Drei Tage vor Abflug erkrankt die Tochter schwer an Scharlach (Flugverbot). Der Reiseveranstalter verlangt 80 % Stornogebühren – das bedeutet 4.000 Euro Verlust.
Die Reiserücktrittsversicherung erstattet der Familie die kompletten 4.000 Euro Stornogebühren bis auf den letzten Cent.
Familie & Zukunft absichern
„Ihre Absicherungssumme sollte der vollen Restschuld Ihrer Immobilienkredite PLUS dem 3- bis 5-fachen Ihres Bruttojahresgehalts entsprechen.“
Der Staat unterscheidet knallhart bei der gesetzlichen Absicherung:
- Die kleine Witwenrente: Wenn Sie jünger als 47 sind und keine Kinder erziehen, bekommen Sie gerade einmal 25 % der Rentenansprüche des Partners – für maximal 24 Monate.
- Die große Witwenrente: Erst wenn Sie über 47 sind, ein Kind erziehen oder erwerbsgemindert sind, zahlt der Staat dauerhaft 55 % der Rentenansprüche.
Eine junge Familie nimmt für ein Haus einen Kredit von 400.000 Euro auf. Der Hauptverdiener verunglückt tödlich. Der Partnerin steht nur die kleine Witwenrente zu, die nach 2 Jahren gestrichen wird – dem Haus droht die Zwangsversteigerung.
Die RLV zahlt die Versicherungssumme von 400.000 Euro sofort steuerfrei aus, der Kredit wird getilgt und die Familie kann mietfrei im Haus wohnen bleiben.
Investieren Sie monatlich mindestens 10 % bis 15 % Ihres aktuellen Nettoeinkommens.
Das gesetzliche Rentenniveau liegt aktuell bei rund 48 % – und das nur nach 45 lückenlosen Beitragsjahren! Haben Sie Lücken durch Studium, Kinder oder Teilzeit, fällt die Rente weit darunter. Wer im Alter zu wenig hat, rutscht automatisch in die staatliche Grundsicherung (Bürgergeld im Alter) beim Sozialamt – inklusive vollständiger Offenlegung Ihres privaten Vermögens.
Ein Angestellter verlässt sich blind auf den Staat, hat aber durch einen späten Berufsstart zu wenige Beitragsjahre. Mit 67 liegt seine Rente unter dem Existenzminimum. Er muss zum Sozialamt, lebt am Existenzminimum und darf kein größeres Erspartes mehr besitzen.
Er hat rechtzeitig reagiert und monatlich 150 € investiert. Zum Rentenstart schließt die private Auszahlung seine Rentenlücke komplett und er bleibt unabhängig vom Staat.
Die Inflation entwertet klassische Sparbücher. Gleichzeitig steigen die Kosten: Ein Führerschein kostet aktuell im Schnitt bereits zwischen 3.000 € und 4.500 €. Wer monatlich nur 25 Euro ab der Geburt anlegt (bei ca. 5 % Rendite), sichert dem Kind zum 18. Geburtstag ein Guthaben von rund 8.700 Euro – bei 50 Euro monatlich sind es über 17.000 Euro.
Ein junger Mann zieht fürs Studium um. Einrichtung, Umzug und Kaution kosten auf einen Schlag 4.000 Euro. Die Eltern können das nicht aus dem laufenden Gehalt bezahlen, der Start wird von Geldsorgen überschattet.
Die Familie hat seit seiner Geburt monatlich 30 Euro angespart. Zum 18. Geburtstag stehen über 10.000 Euro zur Verfügung, womit er den Umzug und Führerschein problemlos bezahlt.
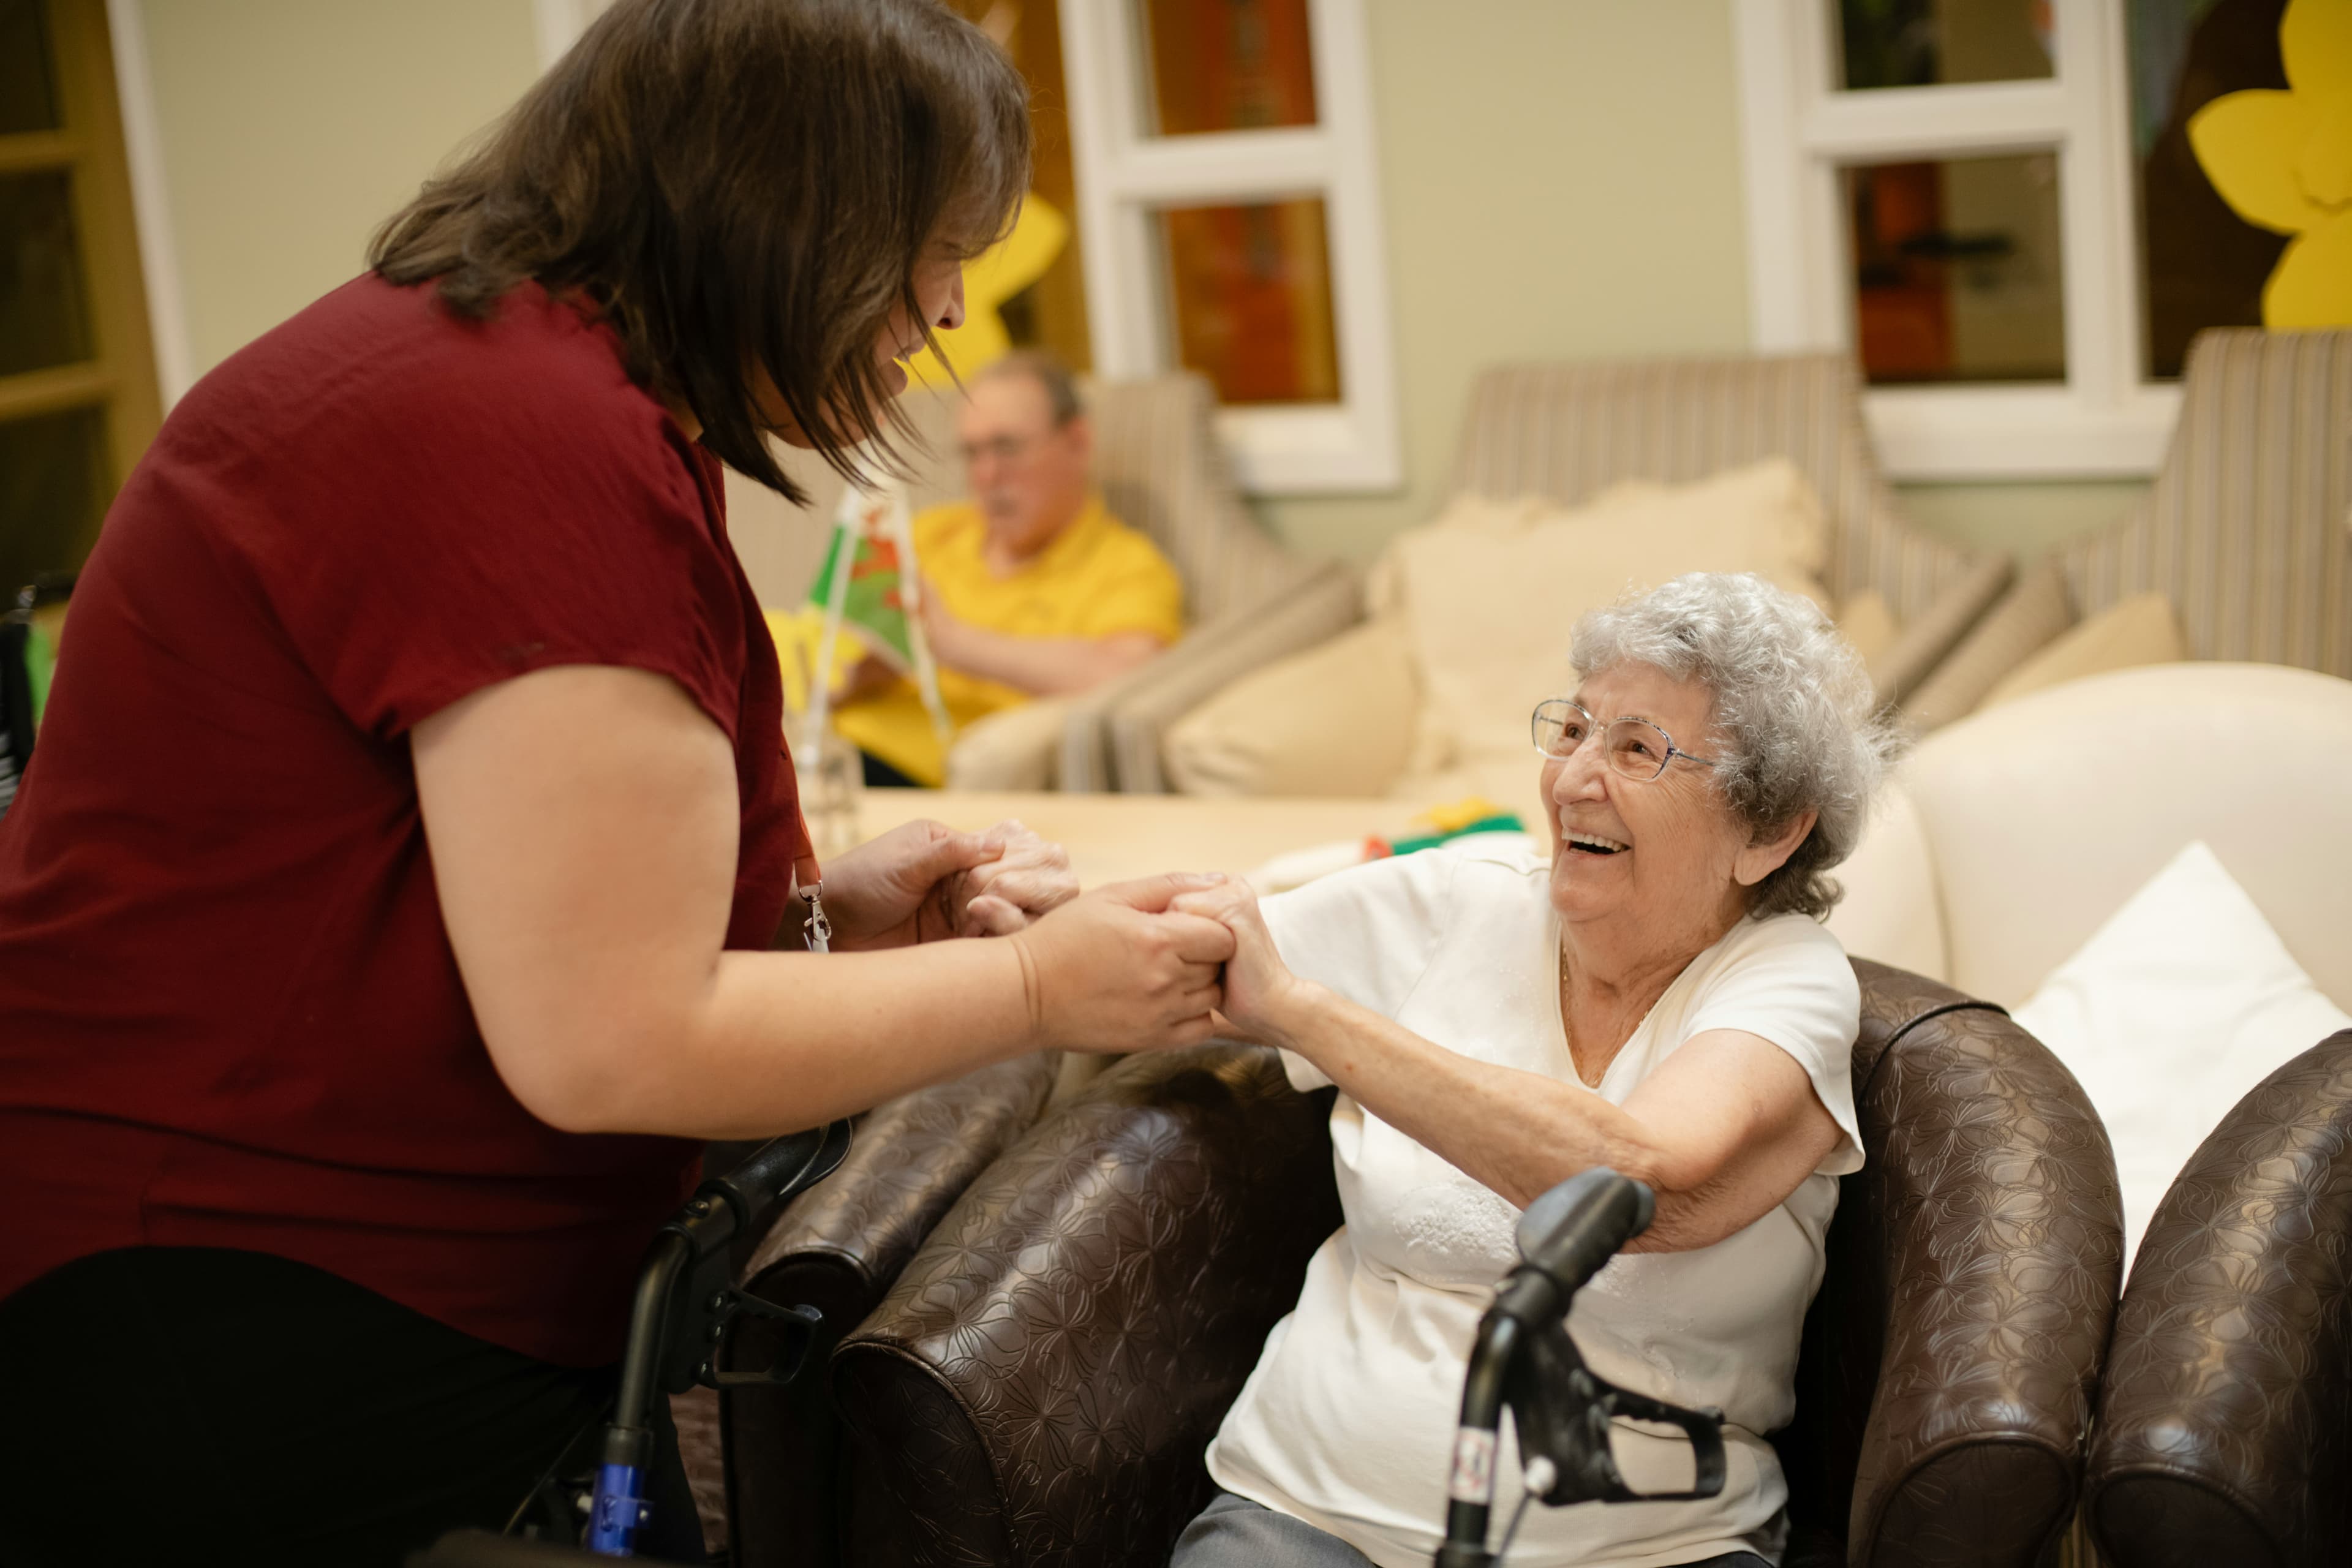
Der durchschnittliche Eigenanteil für einen pflegebedürftigen Heimplatz liegt in Deutschland mittlerweile bei über 2.700 Euro pro Monat. Die gesetzliche Pflegeversicherung ist nur eine „Teilkasko“ und deckt selbst bei hohem Pflegegrad nur einen Bruchteil ab.
Die Großmutter muss mit Pflegegrad 4 in ein Heim, das 4.500 Euro im Monat kostet. Die gesetzliche Kasse zahlt nur rund 1.800 Euro. Es fehlen jeden Monat 2.700 Euro, weshalb das Erbe aufgezehrt wird und die Kinder einspringen müssen.
Dank einer privaten Pflegetagegeldversicherung wird die Lücke von 2.700 Euro im Monat komplett übernommen und das Familienvermögen bleibt geschützt.
Seit dem vollständigen Wegfall des gesetzlichen Sterbegeldes im Jahr 2004 zahlt der Staat keinen Cent mehr hinzu. Die Kosten für eine Bestattung belaufen sich mittlerweile auf 6.000 € bis über 10.000 € – Kosten, die komplett von den Hinterbliebenen getragen werden müssen.
Nach dem plötzlichen Tod des Vaters fordert der Bestatter 7.500 Euro von den Kindern. Da das Erbe im Pflegeheim aufgebraucht wurde, reißt diese Summe ein tiefes Loch in die Haushaltskassen der Kinder.
Der Vater hatte rechtzeitig eine Sterbegeldversicherung über 8.000 Euro abgeschlossen. Das Geld wird innerhalb weniger Tage unbürokratisch ausgezahlt und die Bestattung ohne finanzielle Sorgen der Familie geregelt.
Kostenloser Service für Ihre rechtliche Sicherheit
Ohne Vollmacht dürfen selbst Ihr Ehepartner oder Ihre Eltern im Ernstfall keine Verträge unterschreiben oder Bankgeschäfte regeln. Ein Gericht muss dann erst einen staatlichen Betreuer einsetzen. Die offiziellen Formulare vom Bundesjustizministerium sind zu 100 % kostenlos.
Nach einem schweren Unfall liegt ein Familienvater im Koma. Die Ehefrau möchte seine KTG-Versicherung aktivieren, um die Miete zu bezahlen. Bank und Versicherung verweigern ihr jedoch jede Auskunft, weil keine rechtliche Vollmacht vorliegt.
Durch eine rechtzeitige, kostenlose Vorsorgevollmacht kann sich die Ehefrau sofort ausweisen und alle Finanzen nahtlos regeln.
Wie groß ist Ihre Rentenlücke?
Vereinfachte Modellrechnung (gesetzliche Rente ≈ 48 % vom Netto). Ihre persönliche Lücke ermitteln wir gemeinsam.
Erst absichern, was Ihre Vorsorge wieder auffressen kann.
Privathaftpflicht, Hausrat und Rechtsschutz fangen die Schäden ab, die sonst direkt an Ihr Erspartes gehen.
Vorsorge fürs Alter beginnt bei der Gesundheit heute.
Zahn-, Klinik- und Pflegezusatz schließen die Lücken der gesetzlichen Kasse – gerade im Alter, wo sie am teuersten werden.
Je früher, desto günstiger.
Bei BU und Altersvorsorge zählt jedes Jahr – lassen Sie uns heute anfangen.